ব্যাংক নিলামের সম্পত্তি কিনবেন কীভাবে? জেনে নিন ধাপে ধাপে পুরো প্রক্রিয়া
কলকাতা: ব্যাংকের নিলামে সম্পত্তি (Bank Auction Property) কেনা অনেক সময় আকর্ষণীয় হতে পারে, বিশেষ করে যখন কোনও সম্পত্তির রিজার্ভ প্রাইস বাজারদরের তুলনায় কম থাকে। তবে সাধারণ মালিক বা ডেভেলপারের কাছ থেকে সম্পত্তি কেনার সঙ্গে ব্যাংক নিলামের সম্পত্তি কেনার প্রক্রিয়ার যথেষ্ট পার্থক্য রয়েছে। নিলামে অংশ নেওয়ার আগে নিয়ম, সম্পত্তির অবস্থা, দখল, বকেয়া এবং আইনি বিষয়গুলি ভালোভাবে যাচাই করা জরুরি। সামান্য ভুলও পরে বড় আর্থিক সমস্যার কারণ হতে পারে।
ব্যাংক নিলামের সম্পত্তি কী?
সাধারণত কোনও ঋণগ্রহীতা সুরক্ষিত ঋণ পরিশোধে ব্যর্থ হলে ঋণদাতা প্রতিষ্ঠান তার বকেয়া টাকা উদ্ধারের জন্য সংশ্লিষ্ট সম্পত্তি নিলামে তুলতে পারে। অনেক ক্ষেত্রে এই ধরনের নিলাম সারফেসি আইন, ২০০২-এর অধীনে প্রযোজ্য আইনি প্রক্রিয়া মেনে পরিচালিত হয়।
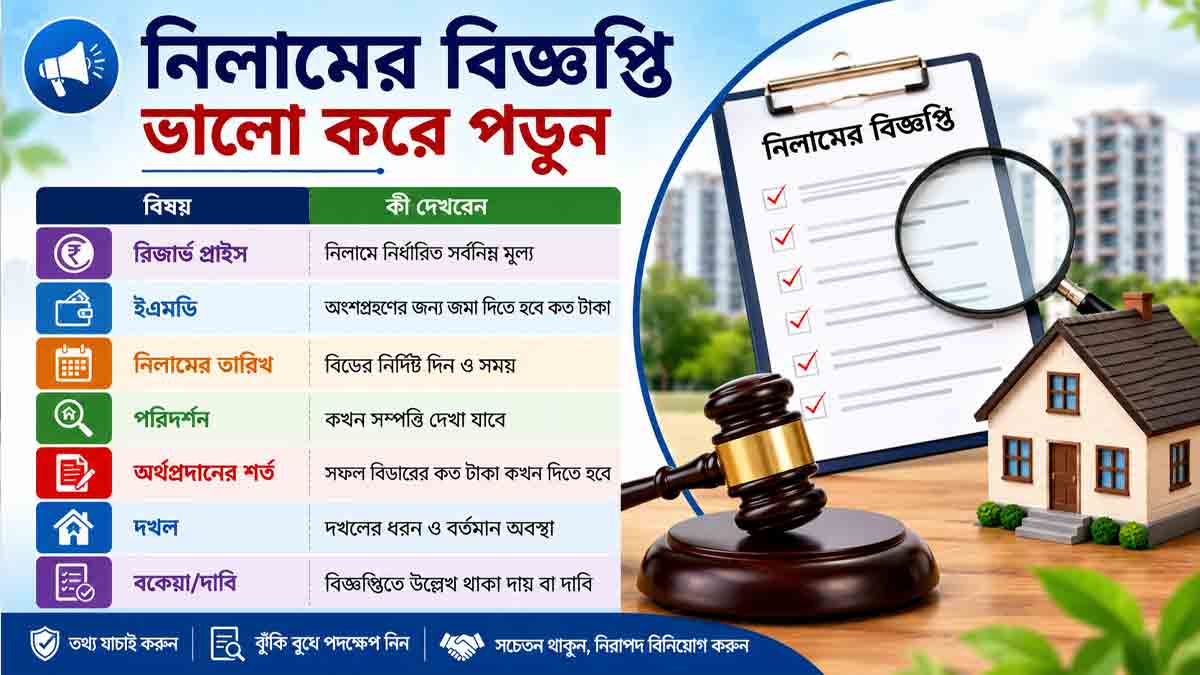
ব্যাংক বা অনুমোদিত আধিকারিক সাধারণত একটি বিক্রয় বিজ্ঞপ্তি প্রকাশ করেন। সেখানে সম্পত্তির অবস্থান, রিজার্ভ প্রাইস, ইএমডি, পরিদর্শনের সময়, নিলামের তারিখ এবং অর্থপ্রদানের শর্তের মতো গুরুত্বপূর্ণ তথ্য থাকে। অনেক নিলাম বিজ্ঞপ্তিতে সম্পত্তি ‘যেখানে আছে, যেমন আছে’ ভিত্তিতে বিক্রির কথা উল্লেখ থাকে। তাই বিড করার আগে নিজের তরফে যথেষ্ট যাচাই করা অত্যন্ত গুরুত্বপূর্ণ।
১. উপযুক্ত নিলাম সম্পত্তি খুঁজুন
প্রথমে নিজের বাজেট ও প্রয়োজন অনুযায়ী সম্পত্তি বেছে নিন। ব্যাংক, আর্থিক প্রতিষ্ঠান এবং অনুমোদিত নিলাম প্ল্যাটফর্মে এই ধরনের বিজ্ঞপ্তি পাওয়া যেতে পারে।
যে বিষয়গুলি দেখবেন:
- সম্পত্তির অবস্থান
- সম্পত্তির ধরন ও আয়তন
- রিজার্ভ প্রাইস
- ইএমডির পরিমাণ
- নিলামের তারিখ ও সময়
- সম্পত্তি পরিদর্শনের তারিখ
- অনুমোদিত আধিকারিকের যোগাযোগের তথ্য
শুধু রিজার্ভ প্রাইস কম দেখেই সম্পত্তি নির্বাচন করবেন না।
২. নিলামের বিজ্ঞপ্তি ভালো করে পড়ুন

ব্যাংকের নিলাম বিজ্ঞপ্তিই পুরো প্রক্রিয়ার অন্যতম গুরুত্বপূর্ণ নথি। বিড করার আগে এর সমস্ত শর্ত পড়ে নেওয়া উচিত।
উদাহরণ হিসেবে, কোনও কোনও এসবিআই নিলাম বিজ্ঞপ্তিতে রিজার্ভ প্রাইসের ১০ শতাংশ ইএমডি চাওয়া হতে পারে এবং সফল বিডারকে ইএমডি বাদ দিয়ে বিক্রয়মূল্যের ২৫ শতাংশ নির্দিষ্ট সময়ের মধ্যে দিতে হতে পারে। বাকি টাকা বিজ্ঞপ্তিতে দেওয়া সময়সীমার মধ্যে পরিশোধ করতে হয়।
তবে প্রতিটি নিলামের শর্ত আলাদা হতে পারে। তাই একটি নিলামের নিয়ম অন্য নিলামে প্রযোজ্য ধরে নেওয়া উচিত নয়।
৩. সম্পত্তি সরেজমিনে দেখুন
নিলামের আগে সম্পত্তি নিজে গিয়ে দেখা অত্যন্ত গুরুত্বপূর্ণ। পরিদর্শনের নির্দিষ্ট সময় বিজ্ঞপ্তিতে দেওয়া থাকে। সেই সময়ে গিয়ে দেখে নিন:
- সম্পত্তির প্রকৃত অবস্থা
- যাতায়াতের রাস্তা
- আশপাশের পরিবেশ
- সম্পত্তিতে কেউ বসবাস করছেন কি না
- ভাড়াটে রয়েছেন কি না
- নির্মাণ বা রক্ষণাবেক্ষণের সমস্যা
- বিজ্ঞপ্তিতে দেওয়া তথ্যের সঙ্গে বাস্তব অবস্থার মিল
সম্ভব হলে সঙ্গে সম্পত্তি-সংক্রান্ত আইনজীবী বা প্রযুক্তিগত বিশেষজ্ঞ নিয়ে যাওয়া ভালো।
এটি নিলাম সম্পত্তি কেনার সবচেয়ে গুরুত্বপূর্ণ ধাপগুলির একটি। ব্যাংক সম্পত্তি নিলামে তুলেছে বলেই আপনার নিজের আইনি যাচাইয়ের প্রয়োজন নেই, এমনটা ভাববেন না। যতটা সম্ভব যাচাই করুন:
- সম্পত্তির মালিকানার নথি
- জমি ও সম্পত্তির রেকর্ড
- প্রয়োজনীয় অনুমোদন
- প্রকাশিত বকেয়া বা দায়
- কোনও মামলা চলছে কি না
- ভাড়াটে বা অন্য কোনও দখলদার আছেন কি না
- পুরসভা বা স্থানীয় সংস্থার বকেয়া
- বিদ্যুৎ ও অন্যান্য পরিষেবার বকেয়া
- সোসাইটি বা রক্ষণাবেক্ষণের বকেয়া
- জমি সংক্রান্ত কোনও সমস্যা
- অন্য কোনও প্রকাশিত দাবি বা স্বত্ব
অনেক নিলাম বিজ্ঞপ্তিতেই বিডারকে সম্পত্তির টাইটেল, এনকামব্র্যান্স, বকেয়া ও দাবিদাওয়া নিজের দায়িত্বে যাচাই করতে বলা হয়।
নিলামে অংশ নিতে হলে বিজ্ঞপ্তিতে উল্লেখ করা আর্নেস্ট মানি ডিপোজিট বা ইএমডি জমা দিতে হয়। ইএমডির পরিমাণ এবং কীভাবে টাকা জমা দিতে হবে, তা সংশ্লিষ্ট নিলাম বিজ্ঞপ্তিতেই উল্লেখ থাকে। কোনও ব্যক্তি নিজেকে ব্যাংকের প্রতিনিধি দাবি করে টাকা চাইলে সরাসরি টাকা পাঠাবেন না। ব্যাংকের অফিসিয়াল নিলাম বিজ্ঞপ্তিতে দেওয়া পেমেন্ট নির্দেশিকার সঙ্গে তথ্য মিলিয়ে নিন।
রেজিস্ট্রেশন ও ইএমডি সংক্রান্ত সমস্ত প্রক্রিয়া সম্পন্ন হলে বিজ্ঞপ্তিতে উল্লেখ করা অনলাইন প্ল্যাটফর্মের মাধ্যমে ই-নিলামে অংশ নেওয়া যায়। বিড করার আগে নিজের সর্বোচ্চ বাজেট ঠিক করে রাখা ভালো। কারণ রিজার্ভ প্রাইস আকর্ষণীয় হলেও প্রতিযোগিতামূলক বিডিংয়ের কারণে শেষ পর্যন্ত দাম বাজারদরের কাছাকাছি বা তার চেয়েও বেশি হয়ে যেতে পারে।
আপনার বিড গ্রহণ করা হলে নিলাম বিজ্ঞপ্তিতে দেওয়া পেমেন্ট শিডিউল মেনে টাকা পরিশোধ করতে হবে। জমা দেওয়া ইএমডি সাধারণত ক্রয়মূল্যের সঙ্গে সমন্বয় করা হয়। বাকি টাকা নির্দিষ্ট সময়সীমার মধ্যে দিতে হয়। সময়সীমার মধ্যে টাকা দিতে ব্যর্থ হলে ইএমডি বাজেয়াপ্ত হওয়া বা নিলামের শর্ত অনুযায়ী অন্য পরিণতি হতে পারে।
প্রয়োজনীয় অর্থপ্রদান সম্পন্ন হওয়ার পর অনুমোদিত আধিকারিক প্রযোজ্য নিয়ম অনুযায়ী বিক্রয় সংক্রান্ত নথিপত্র সম্পন্ন করেন। এরপর ক্রেতাকে প্রয়োজনীয় রেজিস্ট্রেশন ও অন্যান্য আইনি আনুষ্ঠানিকতা সম্পন্ন করতে হবে এবং নির্ধারিত প্রক্রিয়া অনুযায়ী সম্পত্তির দখল নিতে হবে। এখানে একটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ, দখলের ধরন আগে থেকেই যাচাই করুন। কোনও সম্পত্তিতে বাস্তব বা ফিজিক্যাল দখল এবং দখল পাওয়ার প্রক্রিয়া অন্য সম্পত্তির তুলনায় আলাদা হতে পারে।
১. কম রিজার্ভ প্রাইস দেখেই বিড করবেন না।
২. সম্পত্তি সরেজমিনে দেখে নিন।
৩. আইনজীবীর মাধ্যমে মালিকানা ও আইনি বিষয় যাচাই করুন।
৪. দখল কার হাতে এবং কী ধরনের দখল রয়েছে, তা নিশ্চিত করুন।
৫. পুরসভা, বিদ্যুৎ, সোসাইটি বা অন্যান্য বকেয়া সম্পর্কে খোঁজ নিন।
৬. নিলাম বিজ্ঞপ্তির পেমেন্টের সময়সীমা এবং অন্যান্য শর্ত ভালোভাবে বুঝে তারপর বিড করুন।
ব্যাংকের নিলামে বাড়ি, ফ্ল্যাট, জমি বা বাণিজ্যিক সম্পত্তি তুলনামূলক আকর্ষণীয় দামে পাওয়ার সুযোগ থাকতে পারে। কিন্তু এখানে আসল সুবিধা শুধু কম রিজার্ভ প্রাইস নয়। সঠিক সিদ্ধান্তের জন্য সবচেয়ে গুরুত্বপূর্ণ হল নিলাম বিজ্ঞপ্তি পড়া, সম্পত্তি সরেজমিনে দেখা, মালিকানা ও আইনি বিষয় যাচাই করা, দখলের পরিস্থিতি বোঝা এবং পেমেন্টের শর্ত মেনে চলা। বড় অঙ্কের অর্থ বিনিয়োগের আগে স্থানীয় সম্পত্তি-আইনজীবী ও প্রয়োজন হলে প্রযুক্তিগত বিশেষজ্ঞের পরামর্শ নেওয়া নিরাপদ।